Un bien affiché depuis quatre mois sans baisse de prix, un courtier qui signale une hausse des refus de prêt dans sa zone, un permis de construire déposé pour une ligne de tramway : ces micro-événements, pris isolément, ne font pas la une. Combinés, ils dessinent pourtant la trajectoire locale du marché immobilier bien avant que les indices nationaux ne bougent.
Écart entre maisons et appartements : un signal de tension locale sur les prix
Les moyennes nationales de prix au mètre carré donnent une direction générale, mais elles écrasent des réalités très différentes. Les Notaires de France rappellent que maisons et appartements n’évoluent pas au même rythme selon les territoires. Dans certaines agglomérations, les appartements stagnent pendant que les maisons avec jardin captent toute la demande. Dans d’autres, c’est l’inverse.
Quand on cherche à anticiper les tendances du marché immobilier dans un secteur précis, il faut comparer ces deux courbes séparément. Un écart qui se creuse entre les deux types de biens signale un déséquilibre entre offre et demande sur un segment. Si les maisons prennent de la valeur tandis que les appartements décrochent, la demande locale se déplace, et les prochains ajustements de prix suivront cette migration.
On retrouve ce type de lecture fine dans l’analyse de Revue Foncière sur le marché immobilier, qui détaille comment croiser plusieurs indicateurs locaux plutôt que de se fier à un seul baromètre agrégé.
Volume de crédit immobilier accordé : ce que le taux moyen ne montre pas
Le taux de crédit moyen, régulièrement commenté dans la presse, ne renseigne que sur les dossiers effectivement signés. Il laisse dans l’ombre tous les projets d’achat ajournés ou abandonnés faute de financement. Un taux stable autour de 3,4 % sur vingt ans peut coexister avec une contraction du nombre de prêts accordés.
Le volume total de crédit distribué révèle mieux la santé réelle de la demande. Quand les banques prêtent moins en montant cumulé alors que les taux restent constants, cela signifie que les acheteurs potentiels sortent du marché, soit parce que leur capacité d’emprunt a diminué, soit parce que les critères d’octroi se sont durcis en pratique.
Pour un acquéreur ou un investisseur, surveiller les publications trimestrielles de la Banque de France sur la production de crédit immobilier donne une longueur d’avance. Une baisse de volume précède souvent un ajustement des prix de vente dans les mois qui suivent, car les vendeurs finissent par s’adapter à un bassin d’acheteurs qui se réduit.
DPE et classement énergétique : distinguer une vraie rénovation d’un effet de calcul
Depuis que le calendrier réglementaire interdit progressivement la location des logements les moins performants, l’étiquette DPE pèse directement sur la valeur d’un bien. On observe une proportion croissante de biens mieux classés dans les transactions récentes. Mais ce chiffre mérite d’être lu avec précaution.
Les Notaires de France avertissent que les changements de méthode de calcul du DPE améliorent mécaniquement le classement de certains logements, notamment les petites surfaces et les biens chauffés à l’électricité, sans qu’aucun travaux de rénovation n’ait été réalisé. Autrement dit, un appartement de 30 m² peut passer de F à D grâce à un recalcul, pas grâce à une isolation.
Ce phénomène crée un piège concret pour les acheteurs qui comparent les prix selon l’étiquette :
- Un bien reclassé sans travaux conserve les mêmes charges énergétiques réelles, ce qui pèsera sur sa rentabilité locative ou sur le confort du propriétaire occupant.
- La surcote liée à une bonne étiquette peut être artificielle si elle repose uniquement sur le nouveau mode de calcul et non sur une amélioration du bâti.
- Les copropriétés où aucun vote de travaux d’isolation n’a été obtenu restent exposées à un reclassement futur en cas de nouvelle révision méthodologique.
Pour vérifier, on consulte le descriptif technique du DPE (pas seulement la lettre) et on compare la consommation réelle avec l’estimation théorique. Un écart trop large entre les deux est un signal d’alerte.
Ralentissement des transactions : quand la reprise perd son élan
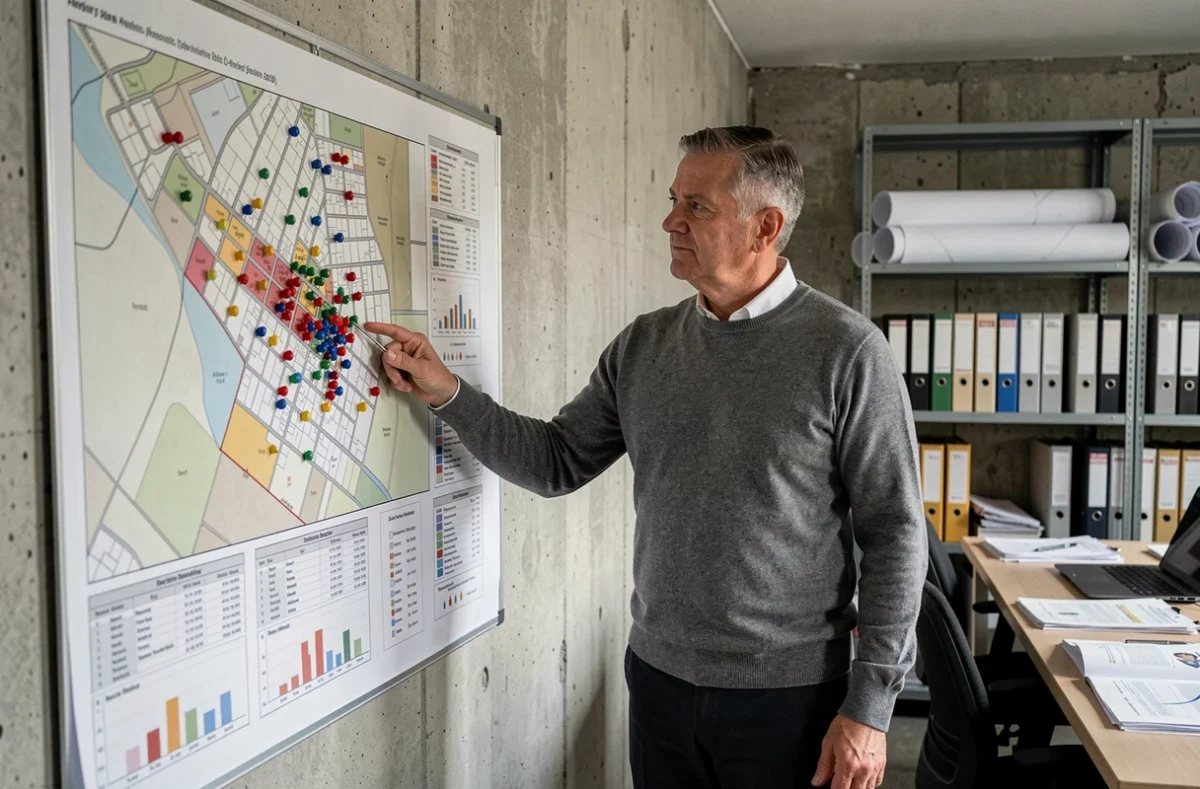
Le nombre de compromis signés a fortement progressé depuis le creux de 2023-2024. Ce rebond alimente un discours de reprise dans la presse spécialisée et chez les professionnels du secteur. Les Notaires de France tempèrent cette lecture : le marché a atteint un palier, et une hausse annuelle peut masquer un essoufflement en cours.
Concrètement, si les transactions du premier trimestre progressent de façon spectaculaire en glissement annuel, c’est d’abord parce qu’elles partaient d’un niveau historiquement bas. Comparer un trimestre dynamique à un trimestre de crise gonfle mécaniquement le pourcentage de progression.
Deux indicateurs terrain à croiser
Le délai moyen de vente et le taux de négociation par rapport au prix affiché donnent une image plus fiable de la dynamique réelle. Un délai de vente qui s’allonge à nouveau après une phase de raccourcissement signale que l’offre commence à dépasser la demande solvable. De même, quand les marges de négociation remontent, le pouvoir revient côté acheteurs, ce qui annonce une pression à la baisse sur les prix.
- Suivre le délai médian de vente sur les portails d’annonces locaux, pas le délai national.
- Comparer le prix affiché et le prix de vente final sur les données notariales publiques.
- Observer si le stock de biens disponibles augmente trimestre après trimestre dans le secteur visé.
Ces trois données combinées forment un tableau de bord plus utile qu’un indice de prix national actualisé tous les six mois.
Le marché immobilier en France ne se lit pas dans un seul chiffre ni dans un seul signal. Les écarts entre segments de biens, le volume réel de crédit distribué, la fiabilité des étiquettes DPE et le rythme effectif des transactions dessinent, ensemble, une carte lisible pour qui prend le temps de les croiser avant de s’engager.